
Actualizado el 29 de agosto de 2026
VeriFactu 2027: qué es, cuándo entra en vigor, quién está obligado y cómo prepararte
Si has buscado información sobre VeriFactu durante los últimos meses, es fácil haber encontrado fechas distintas, explicaciones contradictorias y conceptos que se utilizan como si fueran lo mismo.
2025. 2026. 2027. VeriFactu. Factura electrónica. SIF. RRSIF. QR. “Software homologado”. Envío de información a Hacienda.
El problema ya no es encontrar información. Es saber cuál sigue siendo correcta.
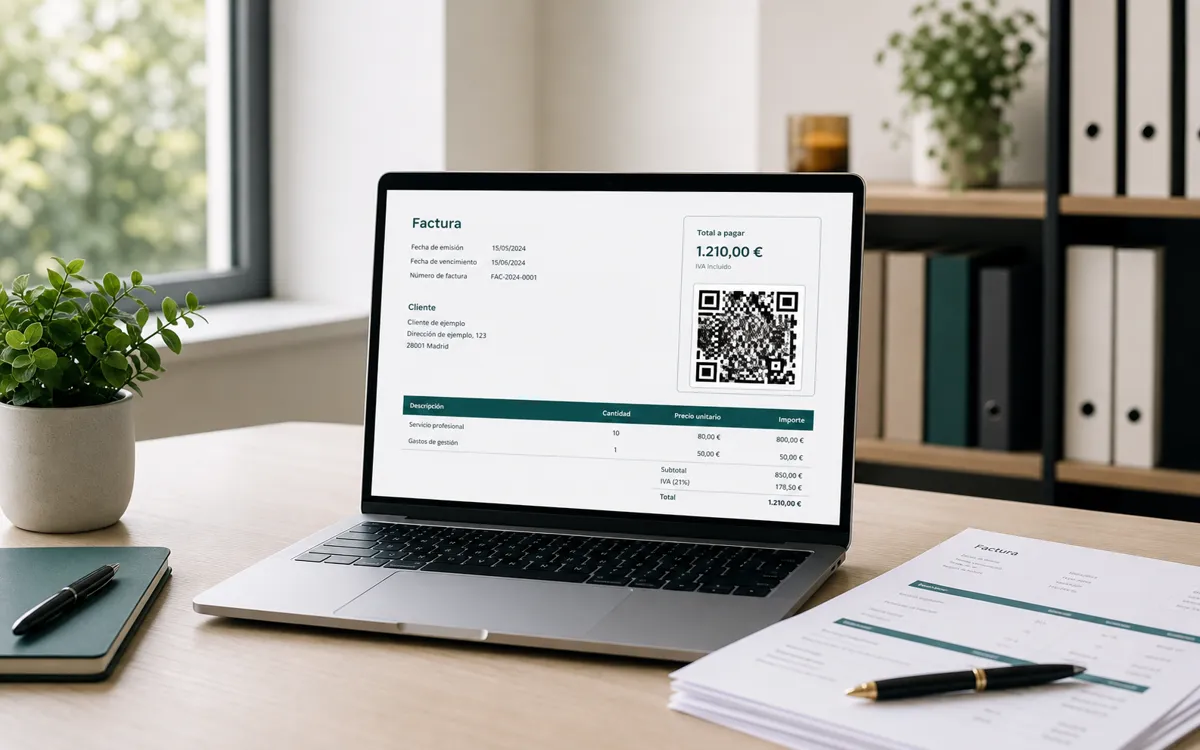
Fechas vigentes: los contribuyentes del Impuesto sobre Sociedades incluidos deberán tener adaptados sus sistemas antes del 1 de enero de 2027. El resto de obligados incluidos, antes del 1 de julio de 2027.
Estas son las fechas que recoge actualmente la Agencia Tributaria después de la ampliación aprobada mediante el Real Decreto-ley 15/2025.
Hay otra aclaración fundamental desde el principio: VERI*FACTU no es exactamente el nombre de toda la normativa ni significa que todos los obligados tengan que enviar automáticamente sus registros de facturación a la AEAT.
Cuando un contribuyente y su sistema están dentro del ámbito del Reglamento de requisitos de los sistemas informáticos de facturación, conocido como RRSIF, el sistema debe cumplir sus requisitos. Para hacerlo existen dos modalidades: VERI*FACTU y NO VERI*FACTU.
Conviene entender esta diferencia antes de cambiar de programa o aceptar una frase comercial como “con VeriFactu será obligatorio enviar todas las facturas”.
Respuesta rápida
VeriFactu 2027, en 30 segundos
| Pregunta | Respuesta breve |
|---|---|
| ¿Cuándo entra? | Antes del 1 de enero de 2027 para contribuyentes del Impuesto sobre Sociedades incluidos y antes del 1 de julio de 2027 para el resto de obligados incluidos. |
| ¿Es obligatorio adaptarse? | Sí, cuando el contribuyente y el sistema informático de facturación están dentro del ámbito del RRSIF. |
| ¿Hay que enviar todo a la AEAT? | No necesariamente. VERI*FACTU remite los registros; NO VERI*FACTU los conserva con requisitos y controles adicionales. |
| ¿VeriFactu es factura electrónica? | No. Son marcos distintos, aunque ambos afecten al proceso de facturación. |
| ¿Existe software “homologado”? | No hay homologación previa ni lista oficial de la AEAT. El productor emite una declaración responsable por versión. |
| ¿Existe una aplicación gratuita? | Sí. La AEAT ofrece una aplicación sencilla en modalidad VERI*FACTU, con límites operativos. |
Primero, el vocabulario
¿Qué es VeriFactu?
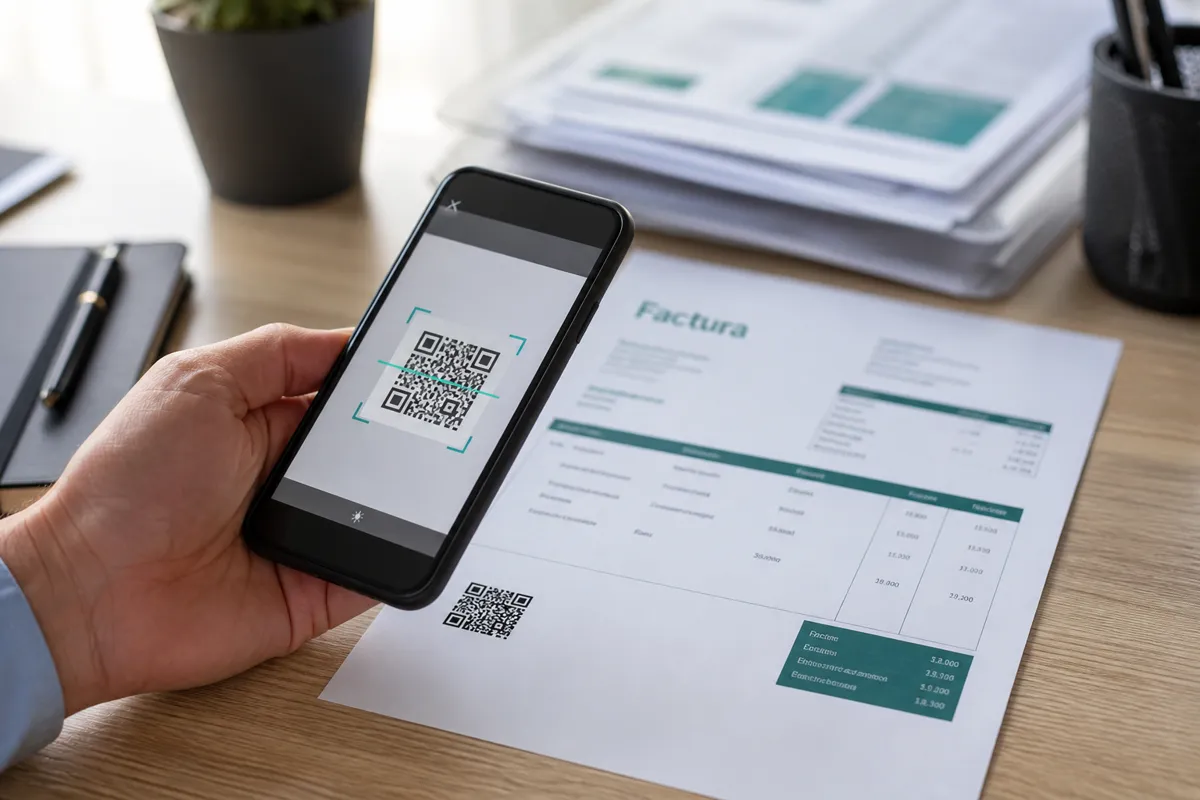
VERI*FACTU es una de las modalidades admitidas para cumplir los requisitos aplicables a determinados sistemas informáticos de facturación. En esta modalidad, los registros de facturación se remiten a la Agencia Tributaria inmediatamente después de generarse.
Lo que popularmente se denomina “normativa VeriFactu” procede del Real Decreto 1007/2023 y de su desarrollo técnico mediante la Orden HAC/1177/2024.
Pero para entenderlo bien conviene separar cinco conceptos que suelen mezclarse.
RRSIF
Es el reglamento que establece los requisitos que deben cumplir determinados sistemas informáticos de facturación.
SIF
Es el sistema informático de facturación utilizado para expedir facturas al que puede aplicarse el RRSIF.
VERI*FACTU
Modalidad en la que los registros se remiten a la AEAT inmediatamente después de generarse.
NO VERI*FACTU
Modalidad sin remisión inmediata que exige conservación, firma y controles adicionales de seguridad.
Factura electrónica
Factura emitida e intercambiada electrónicamente. Es una obligación distinta del registro exigido al SIF.
Calendario vigente
¿Cuándo es obligatorio adaptar el sistema en 2027?
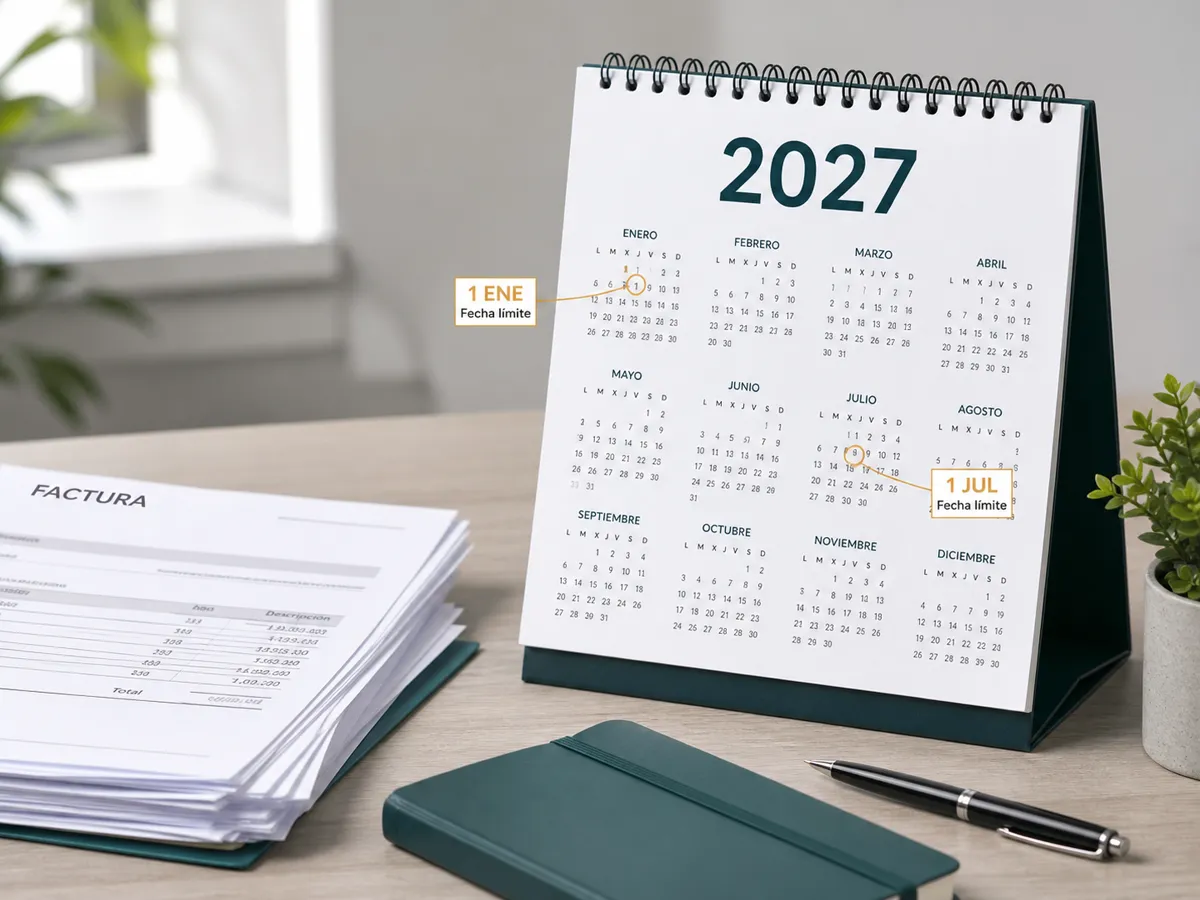
Los sistemas afectados deberán estar adaptados antes de estas fechas:
Impuesto sobre Sociedades
Antes del 1 de enero de 2027 para los contribuyentes incluidos en el ámbito del reglamento.
Resto de obligados incluidos
Antes del 1 de julio de 2027 para el resto de empresas, profesionales y entidades incluidos.
Ámbito de aplicación
Quién está obligado: comprueba primero estos cuatro “no”
La AEAT propone una comprobación práctica. En términos generales, el RRSIF entra en juego cuando las cuatro respuestas siguientes son negativas.
¿Facturas solo a mano?
Si todas las facturas se expiden exclusivamente de forma manual, no se utiliza un SIF y el RRSIF no resulta aplicable por ese motivo.
¿No realizas actividad económica?
El ámbito se centra en contribuyentes que desarrollan actividades económicas en los impuestos y supuestos previstos.
¿Operas fuera del territorio común?
País Vasco y Navarra tienen normativa foral propia. Canarias, Ceuta y Melilla requieren revisar sus particularidades.
¿Llevas tus libros mediante el SII?
Quienes están obligados o acogidos al Suministro Inmediato de Información quedan fuera de este reglamento para esas facturas.
No conviertas este test en una conclusión automática. Puede haber exclusiones por operación, regímenes específicos o situaciones territoriales. Si existe una duda real, el profesional debe revisar el caso concreto.
La decisión técnica
VERI*FACTU y NO VERI*FACTU cumplen de forma distinta
No se trata de que una modalidad sea “legal” y la otra no. Las dos están contempladas, pero no imponen la misma operativa ni los mismos controles.
Modalidad 1
VERI*FACTU
- Remite los registros a la AEAT después de generarlos.
- Reduce parte de las exigencias de conservación interna del registro.
- La factura incorpora la mención de factura verificable o VERI*FACTU.
- Facilita al receptor la comprobación mediante el QR.
Modalidad 2
NO VERI*FACTU
- No remite los registros de forma inmediata.
- Debe conservarlos con integridad, trazabilidad e inalterabilidad.
- Exige firma de registros y registro de eventos, entre otros controles.
- La información debe poder ponerse a disposición de la Administración.
Antes de comprar
No busques solo “software homologado”: pide pruebas concretas
La AEAT no homologa previamente cada producto ni publica una lista oficial de programas aprobados. La conformidad se articula mediante una declaración responsable emitida por el productor.
Por eso, una promesa comercial genérica no basta. La comprobación debe corresponder a la versión exacta que vas a utilizar.
- 1
Declaración responsable
Solicita el documento del productor y comprueba producto, versión y fecha.
- 2
Modalidad disponible
Confirma si trabaja en VERI*FACTU, NO VERI*FACTU o permite ambas.
- 3
Actualizaciones incluidas
Pregunta cómo se desplegarán los cambios técnicos y quién responde del mantenimiento.
- 4
Exportación y trazabilidad
Comprueba acceso a registros, eventos, facturas y datos si cambias de proveedor.
Plan de adaptación
Cómo prepararte para VeriFactu sin esperar al último trimestre
La adaptación no empieza instalando una actualización. Empieza identificando quién factura, con qué sistema, qué excepciones existen y cómo se verificará la transición.
- 1
Haz inventario de los sistemas que generan facturas
Incluye ERP, programa contable, TPV, hojas conectadas, módulos propios y cualquier herramienta que cree o modifique facturas.
- 2
Determina el alcance por contribuyente y actividad
No des por hecho que toda la cartera tiene la misma fecha, territorio, régimen o relación con el SII.
- 3
Decide la modalidad con criterio operativo
Valora VERI*FACTU y NO VERI*FACTU según volumen, conexión, controles internos, soporte y riesgo de operación.
- 4
Pide la declaración responsable y el calendario del proveedor
Documenta la versión prevista, el entorno de pruebas, la fecha de actualización y el responsable de soporte.
- 5
Prueba anulaciones, rectificaciones, series y contingencias
No te limites a una factura sencilla. Recorre los casos que de verdad suceden en el negocio.
- 6
Forma al equipo y conserva evidencia de la transición
Define quién puede facturar, corregir, revisar incidencias y escalar un fallo antes de la fecha límite.
Alternativa oficial
La aplicación gratuita de la AEAT puede encajar en una facturación sencilla
Está pensada para pequeñas actividades con pocas facturas, introducción manual y operativa básica. Funciona únicamente en modalidad VERI*FACTU. Para una gestoría, varios usuarios, automatizaciones o una cartera amplia, conviene comprobar si sus límites encajan antes de elegirla como solución principal.
Para gestorías y asesorías
La adaptación también depende de cómo llega la documentación del cliente
Un sistema de facturación adaptado no corrige facturas que llegan tarde, archivos sin contexto o incidencias descubiertas al final. CierreListo ayuda a ordenar esa fase previa: documentación pendiente, entregas, estados, trazabilidad interna y preparación para la revisión profesional.
Alcance actual: no presentamos esta guía como prueba de una conexión productiva de remisión a la AEAT ni como una “homologación oficial”. Esa capacidad debe validarse de forma específica antes de utilizar cualquier producto como SIF de cumplimiento.
Fuentes primarias
Documentación oficial utilizada
La regulación y sus criterios pueden seguir evolucionando. Esta guía se ha revisado con las fuentes oficiales disponibles el 29 de agosto de 2026.
- AEAT: plazos de aplicación de los sistemas informáticos de facturación
- AEAT: cuestiones generales y ámbito de aplicación
- AEAT: certificación y declaración responsable de los sistemas
- AEAT: aplicación gratuita de facturación VERI*FACTU
- BOE: Real Decreto 1007/2023, de 5 de diciembre
- BOE: Orden HAC/1177/2024, de 17 de octubre
- BOE: Real Decreto-ley 15/2025, de 2 de diciembre
Nota editorial: este contenido es informativo y no sustituye el análisis fiscal, jurídico o técnico del caso concreto. Antes de implantar un SIF, valida alcance, modalidad, versión y procedimiento con el proveedor y el profesional responsable.
Preguntas habituales
Dudas frecuentes sobre VeriFactu en 2027
¿Cuándo entra en vigor VeriFactu?
Los contribuyentes del Impuesto sobre Sociedades incluidos en el ámbito del reglamento deberán tener adaptados sus sistemas antes del 1 de enero de 2027. El resto de obligados incluidos deberá hacerlo antes del 1 de julio de 2027.
¿VERI*FACTU es obligatorio para todos?
Lo obligatorio, cuando el contribuyente y su sistema están dentro del ámbito del RRSIF, es utilizar un sistema adaptado. VERI*FACTU es una de las dos modalidades admitidas. La otra, denominada NO VERI*FACTU, conserva los registros sin remitirlos de forma inmediata y exige controles adicionales.
¿La AEAT homologa o certifica los programas de facturación?
No existe una homologación previa de cada programa ni una lista oficial de software aprobado por la AEAT. El productor del sistema debe emitir una declaración responsable para cada versión que cumpla los requisitos. Conviene solicitarla y comprobar que corresponde exactamente a la versión contratada.
¿VeriFactu y factura electrónica B2B son lo mismo?
No. El RRSIF regula cómo deben funcionar determinados sistemas informáticos de facturación y cómo se generan o conservan sus registros. La factura electrónica B2B regula el intercambio electrónico de facturas entre empresas y profesionales. Pueden afectar a la misma empresa, pero son obligaciones diferentes.
¿Quién queda fuera del RRSIF?
Entre otros supuestos, quedan fuera quienes expiden todas sus facturas exclusivamente de forma manual y quienes llevan los libros registro mediante el Suministro Inmediato de Información. También debe revisarse el territorio fiscal y las exclusiones específicas de cada operación.
¿La AEAT ofrece una aplicación gratuita?
Sí. La AEAT dispone de una aplicación gratuita pensada para actividades con una facturación sencilla y poco volumen. Funciona en modalidad VERI*FACTU y tiene límites operativos, por lo que no sustituye necesariamente un sistema de gestión para equipos, carteras amplias o procesos complejos.
¿Qué demuestra el QR de una factura?
El QR forma parte de los requisitos de las facturas emitidas mediante un sistema informático afectado. En modalidad VERI*FACTU permite contrastar o comunicar información en la sede de la AEAT, pero por sí solo no demuestra que el gasto sea deducible, que la factura esté pagada ni que todas las obligaciones del emisor estén correctamente cumplidas.
¿Cómo puede ayudar CierreListo a una gestoría?
CierreListo ayuda a ordenar la documentación de clientes, hacer visibles los pendientes, mantener trazabilidad interna y preparar la revisión profesional. La remisión productiva de registros a la AEAT y la validación definitiva del sistema de facturación deben comprobarse de forma separada antes de confiar el cumplimiento normativo a cualquier producto.
Soluciones para llegar con tiempo
Elige qué quieres resolver antes del próximo cierre.
Encuentra una respuesta práctica para ordenar la documentación, preparar el trimestre y avanzar sin improvisar.
Cómo automatizar la gestión documental de una gestoría
Automatiza recepción, clasificación y control documental sin perder revisión humana ni criterio profesional.
Ver cómo resolverlo
Gastos deducibles para autónomos en España: qué puedes deducir y cómo justificarlo
Revisa qué gastos puedes deducir, qué cambia según tu territorio y qué documentación necesitas.
Ver cómo resolverlo
Software para asesorías: cómo elegir según lo que necesita tu despacho
Compara categorías y decide cuándo mantener, complementar o sustituir tus herramientas.
Ver cómo resolverloEmpieza por el proceso que ya puedes controlar
Prueba con tres clientes cómo cambia el cierre cuando cada documento tiene contexto.
Durante 30 días puedes ordenar documentación pendiente, entregas y estados antes de decidir cómo encaja la adaptación del sistema de facturación.