
Actualitzat el 29 d'agost de 2026
VeriFactu 2027: què és, quan entra en vigor, qui hi està obligat i com preparar-te
Si has buscat informació sobre VeriFactu durant els últims mesos, és fàcil que hagis trobat dates diferents, explicacions contradictòries i conceptes que s'utilitzen com si fossin el mateix.
2025. 2026. 2027. VeriFactu. Factura electrònica. SIF. RRSIF. QR. «Programari homologat». Enviament d'informació a Hisenda.
El problema ja no és trobar informació. És saber quina continua sent correcta.
Dates vigents: els contribuents de l'impost sobre societats inclosos hauran de tenir adaptats els seus sistemes abans de l'1 de gener de 2027. La resta d'obligats inclosos, abans de l'1 de juliol de 2027.
Aquestes són les dates que recull actualment l'Agència Tributària després de l'ampliació aprovada mitjançant el Reial decret llei 15/2025.
Hi ha un altre aclariment fonamental d'entrada: VERI*FACTU no és exactament el nom de tota la normativa ni significa que tots els obligats hagin d'enviar automàticament els seus registres de facturació a l'AEAT.
Quan un contribuent i el seu sistema estan dins de l'àmbit del Reglament de requisits dels sistemes informàtics de facturació, conegut com a RRSIF, el sistema ha de complir els seus requisits. Per fer-ho hi ha dues modalitats: VERI*FACTU i NO VERI*FACTU.
Convé entendre aquesta diferència abans de canviar de programa o acceptar una frase comercial com ara «amb VeriFactu serà obligatori enviar totes les factures».
Resposta ràpida
VeriFactu 2027, en 30 segons
| Pregunta | Resposta breu |
|---|---|
| Quan entra en vigor? | Abans de l'1 de gener de 2027 per als contribuents de l'impost sobre societats inclosos i abans de l'1 de juliol de 2027 per a la resta d'obligats inclosos. |
| És obligatori adaptar-s'hi? | Sí, quan el contribuent i el sistema informàtic de facturació estan dins de l'àmbit del RRSIF. |
| Cal enviar-ho tot a l'AEAT? | No necessàriament. VERI*FACTU remet els registres; NO VERI*FACTU els conserva amb requisits i controls addicionals. |
| VeriFactu és factura electrònica? | No. Són marcs diferents, tot i que tots dos afecten el procés de facturació. |
| Hi ha programari «homologat»? | No hi ha homologació prèvia ni llista oficial de l'AEAT. El productor emet una declaració responsable per versió. |
| Hi ha una aplicació gratuïta? | Sí. L'AEAT ofereix una aplicació senzilla en modalitat VERI*FACTU, amb limitacions operatives. |
Primer, el vocabulari
Què és VeriFactu?
VERI*FACTU és una de les modalitats admeses per complir els requisits aplicables a determinats sistemes informàtics de facturació. En aquesta modalitat, els registres de facturació es remeten a l'Agència Tributària immediatament després de generar-se.
El que popularment s'anomena «normativa VeriFactu» prové del Reial decret 1007/2023 i del seu desplegament tècnic mitjançant l'Ordre HAC/1177/2024.
Però per entendre-ho bé convé separar cinc conceptes que sovint es barregen.
RRSIF
És el reglament que estableix els requisits que han de complir determinats sistemes informàtics de facturació.
SIF
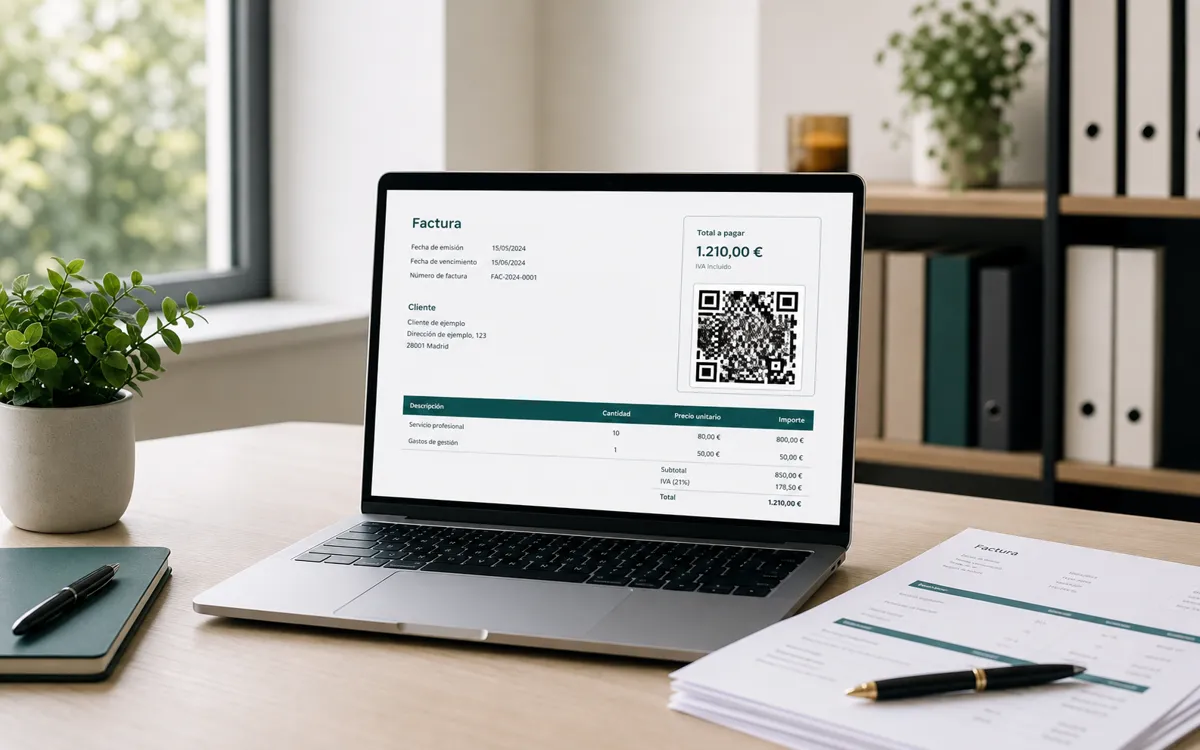
És el sistema informàtic de facturació utilitzat per expedir factures al qual pot aplicar-se el RRSIF.
VERI*FACTU
Modalitat en què els registres es remeten a l'AEAT immediatament després de generar-se.
NO VERI*FACTU
Modalitat sense remissió immediata que exigeix conservació, signatura i controls addicionals de seguretat.
Factura electrònica
Factura emesa i intercanviada electrònicament. És una obligació diferent del registre exigit al SIF.
Calendari vigent
Quan és obligatori adaptar el sistema el 2027?
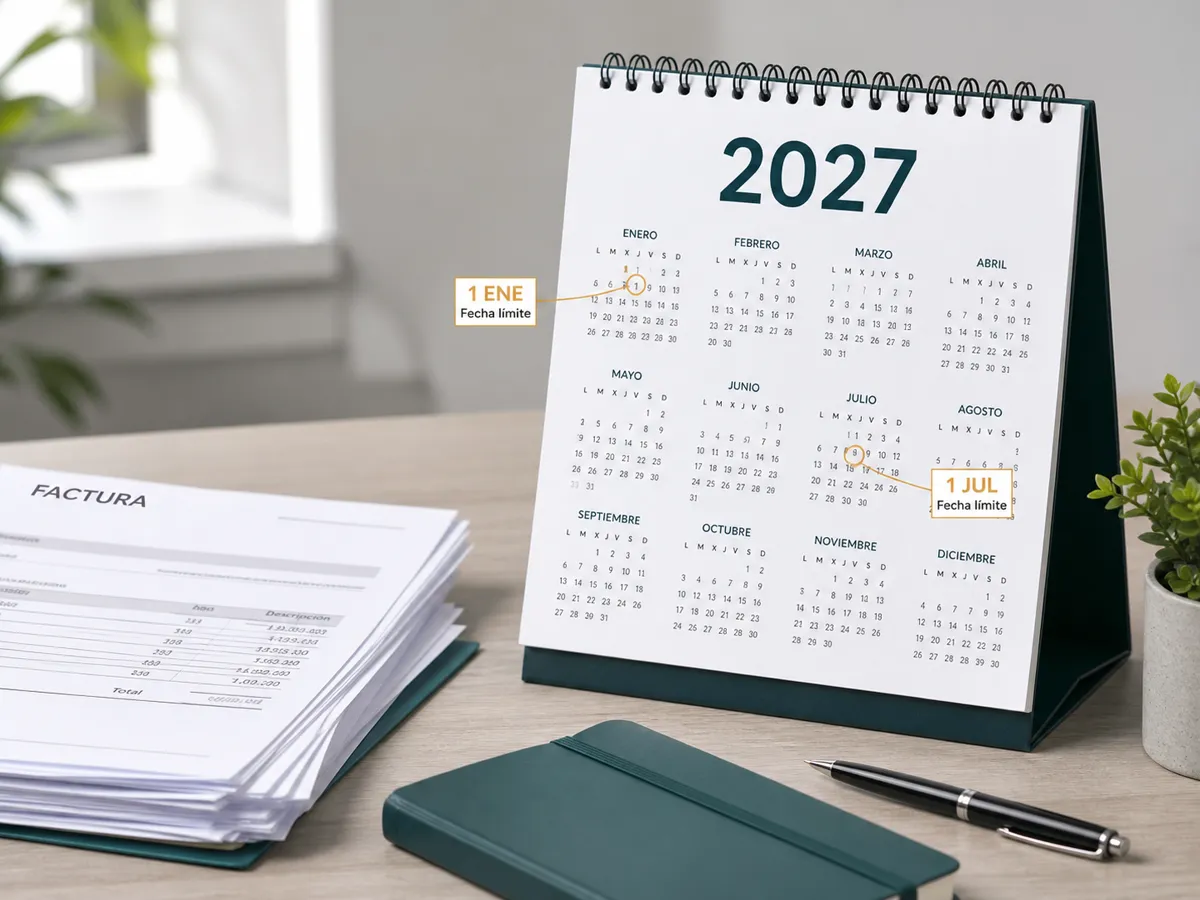
Els sistemes afectats hauran d'estar adaptats abans d'aquestes dates:
Impost sobre societats
Abans de l'1 de gener de 2027 per als contribuents inclosos en l'àmbit del reglament.
Resta d'obligats inclosos
Abans de l'1 de juliol de 2027 per a la resta d'empreses, professionals i entitats inclosos.
Àmbit d'aplicació
Qui hi està obligat: comprova primer aquests quatre «no»
L'AEAT proposa una comprovació pràctica. En termes generals, el RRSIF entra en joc quan les quatre respostes següents són negatives.
Factures només a mà?
Si totes les factures s'expedeixen exclusivament de manera manual, no s'utilitza un SIF i el RRSIF no resulta aplicable per aquest motiu.
No desenvolupes cap activitat econòmica?
L'àmbit se centra en contribuents que desenvolupen activitats econòmiques en els impostos i supòsits previstos.
Operes fora del territori comú?
El País Basc i Navarra tenen normativa foral pròpia. A Canàries, Ceuta i Melilla cal revisar les seves particularitats.
Portes els llibres mitjançant el SII?
Els qui estan obligats o acollits al Subministrament Immediat d'Informació queden fora d'aquest reglament per a aquestes factures.
No converteixis aquest test en una conclusió automàtica. Hi pot haver exclusions per operació, règims específics o situacions territorials. Si hi ha un dubte real, el professional ha de revisar el cas concret.
La decisió tècnica
VERI*FACTU i NO VERI*FACTU compleixen de manera diferent
No es tracta que una modalitat sigui «legal» i l'altra no. Totes dues estan previstes, però no imposen la mateixa operativa ni els mateixos controls.
Modalitat 1
VERI*FACTU
- Remet els registres a l'AEAT després de generar-los.
- Redueix part de les exigències de conservació interna del registre.
- La factura incorpora la menció de factura verificable o VERI*FACTU.
- Facilita al receptor la comprovació mitjançant el QR.
Modalitat 2
NO VERI*FACTU
- No remet els registres de manera immediata.
- Els ha de conservar amb integritat, traçabilitat i inalterabilitat.
- Exigeix la signatura dels registres i un registre d'esdeveniments, entre altres controls.
- La informació ha de poder posar-se a disposició de l'Administració.
Abans de comprar
No busquis només «programari homologat»: demana proves concretes
L'AEAT no homologa prèviament cada producte ni publica una llista oficial de programes aprovats. La conformitat s'articula mitjançant una declaració responsable emesa pel productor.
Per això, una promesa comercial genèrica no és suficient. La comprovació ha de correspondre a la versió exacta que utilitzaràs.
- 1
Declaració responsable
Demana el document del productor i comprova el producte, la versió i la data.
- 2
Modalitat disponible
Confirma si funciona en VERI*FACTU, NO VERI*FACTU o permet totes dues modalitats.
- 3
Actualitzacions incloses
Pregunta com es desplegaran els canvis tècnics i qui es responsabilitza del manteniment.
- 4
Exportació i traçabilitat
Comprova l'accés als registres, esdeveniments, factures i dades si canvies de proveïdor.
Pla d'adaptació
Com preparar-te per a VeriFactu sense esperar a l'últim trimestre
L'adaptació no comença instal·lant una actualització. Comença identificant qui factura, amb quin sistema, quines excepcions hi ha i com es verificarà la transició.
- 1
Fes inventari dels sistemes que generen factures
Inclou l'ERP, el programa comptable, el TPV, els fulls connectats, els mòduls propis i qualsevol eina que creï o modifiqui factures.
- 2
Determina l'abast per contribuent i activitat
No donis per fet que tota la cartera té la mateixa data, territori, règim o relació amb el SII.
- 3
Decideix la modalitat amb criteri operatiu
Valora VERI*FACTU i NO VERI*FACTU segons el volum, la connexió, els controls interns, el suport i el risc operatiu.
- 4
Demana la declaració responsable i el calendari del proveïdor
Documenta la versió prevista, l'entorn de proves, la data d'actualització i el responsable del suport.
- 5
Prova anul·lacions, rectificacions, sèries i contingències
No et limitis a una factura senzilla. Recorre els casos que realment es produeixen al negoci.
- 6
Forma l'equip i conserva evidències de la transició
Defineix qui pot facturar, corregir, revisar incidències i escalar una fallada abans de la data límit.
Alternativa oficial
L'aplicació gratuïta de l'AEAT pot encaixar en una facturació senzilla
Està pensada per a petites activitats amb poques factures, introducció manual i operativa bàsica. Funciona únicament en modalitat VERI*FACTU. Per a una gestoria, diversos usuaris, automatitzacions o una cartera àmplia, convé comprovar si les seves limitacions encaixen abans de triar-la com a solució principal.
Per a gestories i assessories
L'adaptació també depèn de com arriba la documentació del client
Un sistema de facturació adaptat no corregeix factures que arriben tard, arxius sense context o incidències descobertes al final. CierreListo ajuda a ordenar aquesta fase prèvia: documentació pendent, lliuraments, estats, traçabilitat interna i preparació per a la revisió professional.
Abast actual: no presentem aquesta guia com a prova d'una connexió de remissió a l'AEAT en producció ni com una «homologació oficial». Aquesta capacitat s'ha de validar específicament abans d'utilitzar qualsevol producte com a SIF de compliment normatiu.
Fonts primàries
Documentació oficial utilitzada
La regulació i els seus criteris poden continuar evolucionant. Aquesta guia s'ha revisat amb les fonts oficials disponibles el 29 d'agost de 2026.
- AEAT: terminis d'aplicació dels sistemes informàtics de facturació
- AEAT: qüestions generals i àmbit d'aplicació
- AEAT: certificació i declaració responsable dels sistemes
- AEAT: aplicació gratuïta de facturació VERI*FACTU
- BOE: Reial decret 1007/2023, de 5 de desembre
- BOE: Ordre HAC/1177/2024, de 17 d'octubre
- BOE: Reial decret llei 15/2025, de 2 de desembre
Nota editorial: aquest contingut és informatiu i no substitueix l'anàlisi fiscal, jurídica o tècnica del cas concret. Abans d'implantar un SIF, valida l'abast, la modalitat, la versió i el procediment amb el proveïdor i el professional responsable.
Preguntes habituals
Dubtes freqüents sobre VeriFactu el 2027
Quan entra en vigor VeriFactu?
Els contribuents de l'impost sobre societats inclosos en l'àmbit del reglament hauran de tenir adaptats els seus sistemes abans de l'1 de gener de 2027. La resta d'obligats inclosos ho haurà de fer abans de l'1 de juliol de 2027.
VERI*FACTU és obligatori per a tothom?
El que és obligatori, quan el contribuent i el seu sistema estan dins de l'àmbit del RRSIF, és utilitzar un sistema adaptat. VERI*FACTU és una de les dues modalitats admeses. L'altra, anomenada NO VERI*FACTU, conserva els registres sense remetre'ls de manera immediata i exigeix controls addicionals.
L'AEAT homologa o certifica els programes de facturació?
No hi ha una homologació prèvia de cada programa ni una llista oficial de programari aprovat per l'AEAT. El productor del sistema ha d'emetre una declaració responsable per a cada versió que compleixi els requisits. Convé demanar-la i comprovar que correspon exactament a la versió contractada.
VeriFactu i factura electrònica B2B són el mateix?
No. El RRSIF regula com han de funcionar determinats sistemes informàtics de facturació i com es generen o conserven els seus registres. La factura electrònica B2B regula l'intercanvi electrònic de factures entre empreses i professionals. Poden afectar la mateixa empresa, però són obligacions diferents.
Qui queda fora del RRSIF?
Entre altres supòsits, en queden fora els qui expedeixen totes les factures exclusivament de manera manual i els qui porten els llibres registre mitjançant el Subministrament Immediat d'Informació. També cal revisar el territori fiscal i les exclusions específiques de cada operació.
L'AEAT ofereix una aplicació gratuïta?
Sí. L'AEAT disposa d'una aplicació gratuïta pensada per a activitats amb una facturació senzilla i poc volum. Funciona en modalitat VERI*FACTU i té limitacions operatives, de manera que no substitueix necessàriament un sistema de gestió per a equips, carteres àmplies o processos complexos.
Què demostra el QR d'una factura?
El QR forma part dels requisits de les factures emeses mitjançant un sistema informàtic afectat. En modalitat VERI*FACTU permet contrastar o comunicar informació a la seu de l'AEAT, però per si sol no demostra que la despesa sigui deduïble, que la factura estigui pagada ni que totes les obligacions de l'emissor estiguin correctament complertes.
Com pot ajudar CierreListo una gestoria?
CierreListo ajuda a ordenar la documentació dels clients, fer visibles els pendents, mantenir la traçabilitat interna i preparar la revisió professional. La remissió de registres a l'AEAT en producció i la validació definitiva del sistema de facturació s'han de comprovar separadament abans de confiar el compliment normatiu a qualsevol producte.
Solucions per arribar-hi amb temps
Tria què vols resoldre abans del pròxim tancament.
Troba una resposta pràctica per ordenar la documentació, preparar el trimestre i avançar sense improvisar.
No estàs content amb la teva gestoria? Què pots millorar sense canviar d'assessor
Què pots millorar en l'organització dels documents i la comunicació amb la teva gestoria sense canviar de professional.
Article en castellà
Veure com resoldre-ho
Com automatitzar la gestió documental d'una gestoria
Automatitza la recepció, la classificació i el control documental sense perdre la revisió humana ni el criteri professional.
Veure com resoldre-ho
Despeses deduïbles per a autònoms a Espanya: què pots deduir i com justificar-ho
Revisa quines despeses pots deduir, què canvia segons el teu territori i quina documentació necessites.
Veure com resoldre-hoComença pel procés que ja pots controlar
Prova amb tres clients com canvia el tancament quan cada document té context.
Durant 30 dies pots ordenar documentació pendent, lliuraments i estats abans de decidir com encaixa l'adaptació del sistema de facturació.